


ETF存股計畫
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 5.7.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- შემქმნელი
- CMoney Inc
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
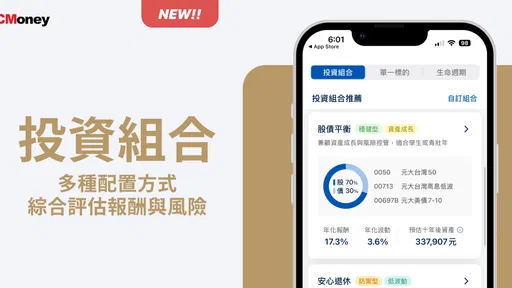
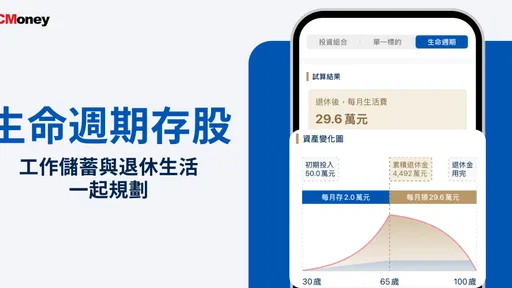
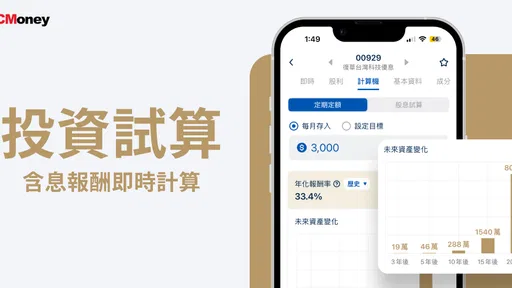
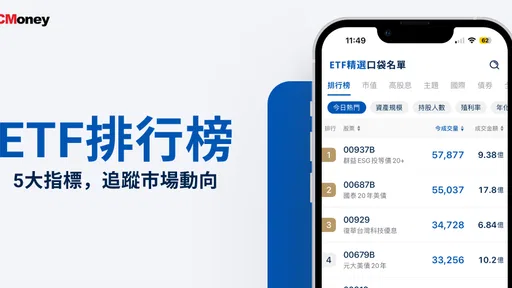
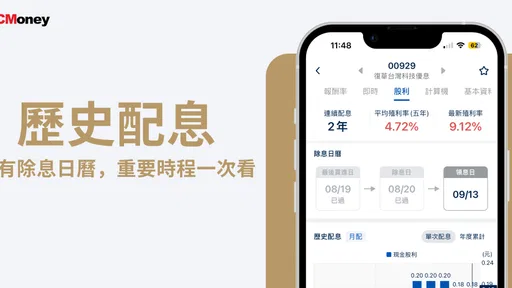
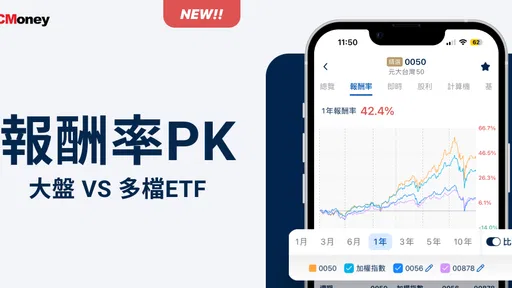
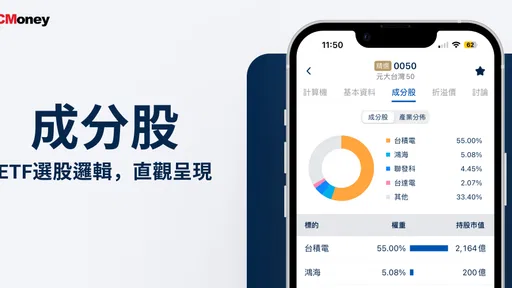
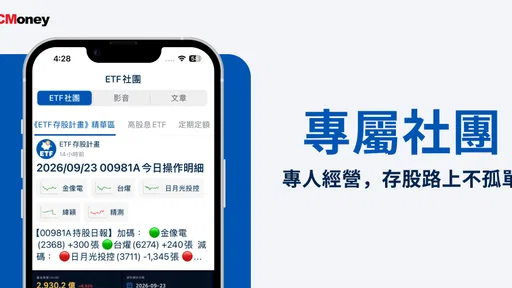
 ანალიზის ავტორი: AppCompare
ფინანსურ აპში ნდობა მხოლოდ სასიამოვნო დიზაინით ან მარტივი დაპირებებით არ იზომება. მე პირველ რიგში ვეკითხები საკუთარ თავს՝ რა გადაწყვეტილებას ეხმარება აპი მივიღო, რამდენად გასაგებად მაჩვენებს შესაძლო შედეგებს და ხომ არ მიქმნის შთაბეჭდილებას, რომ ინვესტიცია აუცილებლად მოგებას მოიტანს. ETF存股計畫 ამ თვალსაზრისით საინტერესოა იმით, რომ ყურადღებას ETF-ების შერჩევასა და სხვადასხვა შესაძლო ანაზღაურების სცენარის გააზრებაზე ამახვილებს. ეს უფრო დაგეგმვის დამხმარედ წარმომიდგენია, ვიდრე ისეთ ინსტრუმენტად, რომელმაც ჩემი სახელით უნდა გადაწყვიტოს, რა გავაკეთო.
ჩემთვის მნიშვნელოვანი განსხვავებაა დაგეგმვასა და რეალურ ინვესტირებას შორის. ეკრანზე ნაჩვენები ვარაუდი არ აუქმებს ბაზრის გაურკვევლობას, ხოლო გეგმის შედგენა თავისთავად არ ნიშნავს, რომ კონკრეტული შედეგი გარანტირებულია. ამიტომ აპის გამოყენებისას სასარგებლოა, ყოველი პროგნოზი აღიქვა როგორც საფიქრალი სცენარი და არა როგორც დაპირება. თუ ამ საზღვარს თავიდანვე გაითვალისწინებ, აპის დანიშნულების შეფასებაც უფრო მარტივი ხდება.
ვისთვის არის სასარგებლო ETF-ზე ორიენტირებული დაგეგმვა
ეს ფინანსური აპი განსაკუთრებით შეიძლება გამოადგეს ადამიანს, რომელსაც სურს ETF-ების შესახებ უფრო თანმიმდევრულად იფიქროს და არა მხოლოდ ცალკეულ ფონდებს სპონტანურად დააკვირდეს. CMoney Inc-ის მიერ შექმნილი აპის მოკლე აღწერა ETF-ებზე დაგროვების გეგმას უსვამს ხაზს; ეს მიდგომა შეიძლება მოერგოს მათ, ვისაც გრძელვადიანი მიზანი აქვს და გადაწყვეტილების მიღებამდე სხვადასხვა შესაძლო შედეგის წარმოდგენა სურს.
მაგალითად, თუ ყოველთვიური ბიუჯეტის გადახედვისას ფიქრობ, რამდენის გადადება შეგიძლია ისე, რომ ყოველდღიური ხარჯები არ შეგეზღუდოს, დაგეგმვის ინსტრუმენტი შეიძლება სასარგებლო საწყისი წერტილი იყოს. ჯერ განსაზღვრავ თანხას, რომლის დაკარგვის რისკიც შენი ფინანსური მდგომარეობისთვის მისაღები არ იქნება, შემდეგ კი ფიქრობ, როგორ ჯდება ETF-ებში ინვესტირება ამ სურათში. ეს უფრო ფრთხილი სამუშაო პროცესია, ვიდრე ჯერ ფონდის არჩევა და შემდეგ იმედის ქონა, რომ დანარჩენი თავისით დალაგდება.
ამავე დროს, აპი ყველასთვის ერთნაირად შესაფერისი არ არის. თუ მხოლოდ საბანკო ხარჯების აღრიცხვა, ყოველდღიური ბიუჯეტის კატეგორიებად დაყოფა ან ანგარიშების ერთმანეთთან დაკავშირება გჭირდება, ფინანსების მართვის ზოგადი აპი უფრო მოსახერხებელი შეიძლება აღმოჩნდეს. ხოლო თუ აქტიურ ვაჭრობას, შეკვეთების შესრულებას ან ბაზრის სწრაფ მონაცემებს ეძებ, ETF-ებზე დაგეგმვის აპი სხვა ტიპის პლატფორმას ვერ ჩაანაცვლებს. აქ მთავარი კითხვაა, გჭირდება თუ არა ფონდების შერჩევისა და შესაძლო გრძელვადიანი ცვლილებების გააზრების დამხმარე.
სცენარების წაკითხვა და მათი სწორად გამოყენება
აპის აღწერაში ნახსენებია ისტორიული, სტაბილური და ცუდი ანაზღაურების სცენარები. ჩემთვის ამ მიდგომის ყველაზე საინტერესო მხარე ის არის, რომ მომხმარებელს მხოლოდ სასურველ შედეგზე ფიქრის ნაცვლად ნაკლებად ხელსაყრელი ვითარების წარმოდგენასაც სთხოვს. გეგმის შედგენისას ეს მნიშვნელოვანი ჩვევაა: თუ თანხის გადადებას მხოლოდ ოპტიმისტურ მოლოდინზე დაყრდნობით აპირებ, შეიძლება ვერ შეაფასო, რამდენად გაუძლებ პერიოდს, როცა შედეგი შენს მოლოდინს არ ემთხვევა.
სასარგებლო პრაქტიკაა, ჯერ ცუდი სცენარი წაიკითხო და საკუთარ თავს ჰკითხო, რა მოხდება, თუ პორტფელი დროებით შემცირდება. მოგიწევს თუ არა თანხის გამოტანა ყოველდღიური საჭიროებებისთვის? შეძლებ თუ არა გეგმაში დარჩენას ისე, რომ დაუფიქრებლად არ გაყიდო აქტივები? ასეთი კითხვები აპის შედეგს პირად ფინანსურ რეალობას უკავშირებს. სცენარი თავისთავად პასუხს არ გაძლევს, მაგრამ გეხმარება დაინახო, სად არის შენი გეგმა ზედმეტად მყიფე.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
ისტორიული ანაზღაურების განხილვისას კიდევ ერთი სასარგებლო სიფრთხილეა საჭირო: წარსულში მომხდარი ცვლილება მომავალს არ უდრის. ისტორიული შედეგი შეიძლება კონტექსტის გასაგებად გამოგადგეს, მაგრამ მისი ирээдულ შედეგად кабылება սխալ იქნებოდა. მე ასეთ მაჩვენებლებს համեմատության ერთ-ერთ հանգույցად ვუყურებ და параллелურად մտածում եմ, რამდენ ხანს եմ მზად պահելու ინვესტიცია, რამდენად მჭირდება ეს თანხა და რა მოხდება, თუ გარემო პირობები შეიცვლება.
მომხმარებელს შეუძლია ერთი პრაქტიკული თანმიმდევრობა გამოსცადოს: ჯერ ჩამოაყალიბოს მიზანი ყოველდღიური ენით, მაგალითად՝ რა მიზნით აგროვებს თანხას; შემდეგ შეაფასოს, რა თანხის გამოყოფა შეუძლია რეგულარულად; ბოლოს კი სცენარების დახმარებით შეამოწმოს, რამდენად რეალისტურია მოლოდინი. ამ ნაბიჯებით აპი მხოლოდ რიცხვების საყურებელი ადგილი აღარ არის და გეგმის წინასწარ გასააზრებელ სივრცედ იქცევა.
რეგულარული ჩვევა არ ნიშნავს ავტომატურ შედეგს
ETF-ზე պարբերաբար თანხა ներդնելու იდეა მიმზიდველია, რადგან გადაწყვეტილების მიღებას შეიძლება ნაკლებად სპონტანურს ხდიდეს. თუმცა რეგულარულობა მხოლოდ პროცესის ორგანიზების ხერხია და არა მოგების დაპირება. ყოველთვიური გეგმა უნდა შეესაბამებოდეს შენს შემოსავალს, აუცილებელ ხარჯებსა და იმ თანხას, რომლის დროებით დაბლოკვაც შეგიძლია. თუ გეგმა ზედმეტად ამბიციურია, მისი შესრულება ყოველდღიურ ცხოვრებაში რთული გახდება და შესაძლოა საჭირო მომენტში ფინანსური მოქნილობაც დაგაკარგვინოს.
ჩემი რჩევაა, საინვესტიციო გეგმა ჯერ ჩვეულებრივი ბიუჯეტის გვერდით შეამოწმო და არა მის ნაცვლად. დაიტოვე სივრცე ქირისთვის, გადასახადებისთვის, მოულოდნელი ხარჯებისთვის და ახლო მომავალში დაგეგმილი საჭიროებებისთვის. მხოლოდ ამის შემდეგ გადაწყვიტე, რა თანხა შეიძლება გრძელვადიან მიზანს დაუთმო. აპში წარმოდგენილი სავარაუდო შედეგი ამ პირად გამოთვლას ვერ გააკეთებს შენ ნაცვლად; მისი ღირებულება იმაშია, რომ გეხმარება შესაძლო გზებზე დაფიქრდე.
არანაკლებ მნიშვნელოვანია გეგმის პერიოდულად გადახედვა. თუ შემოსავალი შეიცვალა, ახალი ვალდებულება გაგიჩნდა ან მიზანი გადაიფიქრე, ძველი ვარაუდები შეიძლება აღარ გამოდგეს. აპში შედგენილი გეგმა არ უნდა იქცეს წესად, რომელსაც გარემოებების მიუხედავად ბრმად მიჰყვები. უკეთესია, განსაზღვრო, რა ცვლილების შემთხვევაში გადახედავ შენს არჩევანს, რათა არც ყოველ მცირე ბაზრულ რყევაზე იმოქმედო და არც რეალური ფინანსური ცვლილება უგულებელყო.
როგორ განსხვავდება სხვა ფინანსური ინსტრუმენტებისგან
ჩვეულებრივი ბიუჯეტირების აპი, როგორც წესი, ეხმარება მომხმარებელს დაინახოს, სად იხარჯება ფული და რამდენი რჩება. ETF存股計畫-ის ფოკუსი სხვაგვარია: ის ETF-ების შერჩევასა და შესაძლო ანაზღაურების სცენარების გამოყენებით აქტივების მომავალ ცვლილებებზე ფიქრს ემსახურება. ამიტომ ეს ორი ტიპის აპი კონკურენტებად აუცილებლობით არ უნდა მივიჩნიოთ. ბიუჯეტის ინსტრუმენტი პასუხობს კითხვას, სად მიდის დღევანდელი ფული; ETF-ზე ორიენტირებული დაგეგმვა კი — როგორ შეიძლება საინვესტიციო არჩევანზე წინასწარ დაფიქრება.
ბროკერის აპთან შედარებაც მსგავს განსხვავებას აჩვენებს. ბროკერის პლატფორმა, როგორც წესი, худалдаа-სთან დაკავშირებულ მოქმედებებზეა ორიენტირებული, харოლო აქ განსახილველი აპის აღწერილი მიმართულება დაგეგმვა და შეფასებაა. თუ რეალური შეკვეთის гატანა გჭირდება, бөрокерийн მომსახურების պայմանები, उपलब्ध აქტივები და செயலების შესაძლებლობები ცალკე შესამოწმებელია. დაგეგმვის აპი брокერის ор функций-ს არ უნდა მივაწეროთ, თუ ასეთი რამ स्पष्टად არ არის მითითებული.
კიდევ ერთი ალტერნატივაა საკუთარი ცხრილის გამოყენება. ცხრილი მოქნილია და შეგიძლია მასში პირადი ბიუჯეტი, რამდენიმე დაშვება და შენიშვნა თავისუფლად მოათავსო. სანაცვლოდ, მის მომზადებასა და შენარჩუნებას დრო სჭირდება, ხოლო ფორმულის შეცდომამ შედეგი შეიძლება შეცვალოს. სპეციალიზებული აპის უპირატესობა შეიძლება სწორედ წინასწარ ორგანიზებულმა დაგეგმვის პროცესმა შექმნას, თუმცა ეს არ ნიშნავს, რომ ის ყველა მომხმარებლისთვის უფრო ზუსტია ან ყველა პირად საჭიროებას ერგება. თუ შენთვის მნიშვნელოვანია ყველა დაშვების ხელით კონტროლი, ცხრილი შეიძლება უკეთესი არჩევანი დარჩეს.
ნდობა, ანგარიშის არჩევანი და ფრთხილი საზღვრები
ფინანსურ თემაზე მომუშავე აპის მიმართ ნდობას ფრთხილად ვაფასებ. ამ შემთხვევაში მე შემიძლია ვისაუბრო აპის დანიშნულებაზე და იმაზე, როგორ შეიძლება მომხმარებელმა სცენარები გამოიყენოს, მაგრამ მხოლოდ ეს არ მაძლევს საფუძველს, განვაცხადო, რა მონაცემებს აგროვებს აპი, რა ნებართვებს ითხოვს ან როგორ მართავს ანგარიშის უსაფრთხოებას. ასეთი დეტალების გასაგებად სწორი მიდგომაა აპის გამოყენებისას ნაჩვენები არჩევანისა და მოქმედი კონფიდენციალურობის პირობების უშუალოდ წაკითხვა და არა ვარაუდების გაკეთება.
ჩემი პრაქტიკული წესი მარტივია: სანამ ფინანსურ ინფორმაციას შეიყვან, ყურადღებით წაიკითხე ეკრანზე მოცემული განმარტებები და შეამოწმე, რისთვის გთხოვენ კონკრეტულ მონაცემს. თუ რომელიმე მოთხოვნა შენთვის გაუგებარია, ჯერ მოიძიე მისი ახსნა და მხოლოდ შემდეგ გადაწყვიტე, გააგრძელო თუ არა. იგივე სიფრთხილე ეხება ანგარიშის შექმნას, გადახდის არჩევანსა და ნებისმიერ ნებართვას. ეს ჩვევა მხოლოდ ამ აპისთვის არ არის მნიშვნელოვანი; ის ნებისმიერი ფინანსური სერვისის გამოყენებისას გეხმარება, საკუთარი არჩევანი გააზრებულად გააკეთო.
ასევე სასარგებლოა ერთმანეთისგან განასხვავო დაგეგმვის აპი, საინვესტიციო ანგარიში და ფინანსური რჩევა. სცენარის ჩვენება თავისთავად არ ნიშნავს, რომ აპი პირადად შენს მდგომარეობას სრულად აფასებს. ჩემი შემოსავალი, ვალდებულებები, საგადასახადო გარემო და რისკისადმი დამოკიდებულება შეიძლება სხვისისგან განსხვავდებოდეს. ამიტომ შედეგი პირად გადაწყვეტილებად უნდა გარდაიქმნას მხოლოდ მას შემდეგ, რაც საკუთარი გარემოებები გავითვალისწინე; მნიშვნელოვანი თანხის ან რთული ფინანსური საკითხის შემთხვევაში დამოუკიდებელი პროფესიული რჩევაც შეიძლება უფრო შესაფერისი იყოს.
მობილურზე გამოყენება და ყოველდღიური სამუშაო პროცესი
მობილური აპის მოხერხებულობა ყველაზე მეტად მაშინ იგრძნობა, როცა მოკლე თავისუფალ დროს გეგმის გადახედვა გინდა. მაგალითად, თვის დასაწყისში, როცა შემოსავალსა და აუცილებელ გადასახადებს აწყობ, შეგიძლია ჯერ განსაზღვრო დარჩენილი თანხა და შემდეგ ETF-ებზე დაგეგმვას მიუბრუნდე. ასეთი რიგი მეხმარება, ინვესტიციის სურვილი პირველ ადგილზე არ დავაყენო და არ დამავიწყდეს, რომ გრძელვადიანი მიზანი დღევანდელი საჭიროებების ხარჯზე არ უნდა შესრულდეს.
მобილური ფორმატი, თუმცა, ունի თავისი trade-off. ტელეფონზე მოკლე ეკრანმა შეიძლება რამდენიმე ვარაუდის შედარება მოხერხებული გახადოს, მაგრამ რთული ფინანსური საკითხის დეტალურად გასააზრებლად უფრო დიდი ეკრანი ან საკუთარი ჩანაწერები დაგჭირდეს. თუ რამდენიმე ETF-ს, დროის მონაკვეთსა და პირად მიზანს ერთმანეთთან ადარებ, შედეგები ცალკე ჩაინიშნე და მიუთითე, რა დაშვებით მიიღე თითოეული. ასე მოგვიანებით გაიხსენებ, რატომ მოგეჩვენა ერთი ვარიანტი მისაღებად და მეორე — არა, ნაცვლად იმისა, რომ მხოლოდ ბოლო ნანახ რიცხვს დაეყრდნო.
ეს პატარა სამუშაო ჩვევა განსაკუთრებით გამოსადეგია იმ ადამიანისთვის, ვინც აპს ხშირად ამოწმებს და ბაზრის ყოველდღიურ მოძრაობას თვალს ადევნებს. ხშირი შემოწმება გადაწყვეტილების ხარისხს ავტომატურად არ აუმჯობესებს; ზოგჯერ პირიქით, დროებითი ცვლილება ზედმეტ ყურადღებას იპყრობს. მე უფრო აზრიანად მიმაჩნია წინასწარ განვსაზღვრო, როდის გადავხედავ გეგმას და რა მიზეზი ჩაითვლება რეალურ საფუძვლად მისი შესაცვლელად. ასე აპი პერიოდული დაგეგმვის დამხმარედ რჩება და არა ყოველ წუთს გადაწყვეტილების შესაცვლელ საბაბად.
უფასო ჩამოტვირთვა და ფასიანი არჩევანის გააზრება
აპი უფასოა და მას ასი ათასზე მეტი ინსტალაცია აქვს, თუმცა შეთავაზებულია შიდა შესყიდვებიც. მათი ფასი თითოეულ ნივთზე ცხრამეტიდან ორას ოთხმოცდაცხრამეტ ლარამდე მერყეობს. სანამ რამეს შეიძენ, ჯერ თავად განსაზღვრე, რას ელოდები დამატებითი გადახდისგან და გჭირდება თუ არა ეს ფუნქცია შენი მიზნისთვის. ფასიანი არჩევანი მხოლოდ იმიტომ არ არის აუცილებელი, რომ აპში არსებობს; ჯერ უნდა გაიგო, რას მოიცავს და შეესაბამება თუ არა შენს გამოყენების წესს.
ფინანსური აპის შემთხვევაში ასეთი გადაწყვეტილება განსაკუთრებით აუჩქარებლად უნდა მიიღო. თუ მხოლოდ ETF-ების დაგეგმვის იდეის გასაცნობად იყენებ აპს, ჯერ უფასო შესაძლებლობებით გაარკვიე, გერგება თუ არა მისი მიდგომა. შემდეგ შეაფასე, რამდენად ხშირად გამოიყენებ დამატებით შეთავაზებას და რა სარგებელს ელოდები მისგან. ფასიანი ფუნქცია არ უნდა აგერიოს ინვესტიციის უკეთეს შედეგში: გადასახადი თავისთავად არ აუმჯობესებს ფონდის ანაზღაურებას და რისკსაც არ აქრობს.
აპი ოთხი ოქტომბრიდან, ორი ათას ოცდასამი წლიდან ხელმისაწვდომია, მისი მიმდინარე ვერსია არის ხუთი წერტილი შვიდი წერტილი ნული, ხოლო მინიმალური ოპერაციული სისტემის მოთხოვნა შვიდი წერტილი ნულია. ასაკობრივი შეფასება სამ წლიდან არის. ჩემთვის ამ мэдээлლის პრაქტიკული მნიშვნელობა ისაა, որ თავსებადობა და გამოყენების პირობები წინასწარ უნდა შევამოწმო, განსაკუთრებით თუ ძველი მოწყობილობა მაქვს ან აპს ოჯახის წევრის ტელეფონზე ვაყენებ. კატეგორიით ეს ფინანსური აპია, ამიტომ მისი შერჩევა მხოლოდ ასაკობრივი შეფასებით არ უნდა მოხდეს: მნიშვნელოვანია, ვის ექნება წვდომა მოწყობილობაზე და როგორ გააზრებულად გამოიყენებს ფინანსურ ინფორმაციას.
ვის შეიძლება არ მოერგოს და რა კითხვები ღირს წინასწარ
თუ ფონდების შესახებ ჯერ არაფერი იცი, აპის სიმარტივე შეიძლება მისასალმებელი იყოს, მაგრამ ის საფუძვლების სწავლას ავტომატურად ვერ ჩაანაცვლებს. სანამ ETF-ს აირჩევ, სასარგებლოა გაიგო, რა ტიპის აქტივებს აერთიანებს ის, რა ხარჯები შეიძლება ახლდეს ფონდსა და ანგარიშს, რამდენად მერყევია მისი ღირებულება და რა დროით გეგმავ ინვესტიციის შენარჩუნებას. ამ კითხვებზე პასუხი ერთი პროგნოზის ნახვით არ მიიღება. აპი შეიძლება გახდეს კვლევის დასაწყისი, მაგრამ საბოლოო არჩევანის საფუძვლად მხოლოდ მისი სცენარების გამოყენება ზედმეტად ვიწრო მიდგომაა.
მეორე მხრივ, გამოცდილი ინვესტორი, რომელსაც უკვე აქვს კონკრეტული სტრატეგია, შესაძლოა უფრო დეტალურ ანალიზს, ფართო ბაზრულ მონაცემებს ან სხვადასხვა აქტივის სრულ კონტროლს ეძებდეს. ასეთ შემთხვევაში აპის ETF-ებზე ორიენტირებული დაგეგმვის მიმართულება შეიძლება საკმარისი არ აღმოჩნდეს. ეს ნაკლი მხოლოდ მაშინ არის მნიშვნელოვანი, თუ სწორედ ის ფუნქცია გჭირდება; მომხმარებლისთვის, რომელსაც სურს უფრო მარტივად ჩამოაყალიბოს გრძელვადიანი გეგმა, ზედმეტი სავაჭრო შესაძლებლობების არქონა შეიძლება კიდეც ამცირებდეს ყურადღების გაფანტვას.
გადმოწერამდე და გამოყენებამდე საკუთარ თავს რამდენიმე პრაქტიკული კითხვა დაუსვი: მინდა მხოლოდ ETF-ების შესაძლო შედეგებზე ფიქრი თუ რეალური ყიდვა-გაყიდვაც? მაქვს თუ არა თავისუფალი თანხა, რომლის გრძელვადიან მიზანსაც დავუთმობ? მესმის თუ არა, რას ნიშნავს ისტორიული შედეგის გამოყენება და რატომ არ იძლევა ის მომავალის გარანტიას? მზად ვარ თუ არა ფასიანი შეთავაზების პირობების წასაკითხად, სანამ რამეს შევიძენ? პასუხები დაგეხმარება გადაწყვიტო, ეს აპი სწორ ამოცანას აგვარებს თუ შენთვის სხვა ტიპის ფინანსური ინსტრუმენტი უფრო მიზანშეწონილია.
თუ შენი მთავარი მიზანი ვალების დაგეგმვა, გადასახადების თვალყურის დევნება ან მოკლევადიანი დანაზოგის დაცვაა, ETF-ებზე ფოკუსირებული გზა შესაძლოა პრიორიტეტი არ იყოს. ასეთ სიტუაციაში ჯერ ბიუჯეტის მოწესრიგება და ახლო ვადაში საჭირო თანხის გამოყოფა ჯობს. ინვესტირების გეგმა უფრო გონივრულად იწყება მაშინ, როცა ყოველდღიური ფინანსური ვალდებულებები გასაგებია და საინვესტიციო თანხის გამოყოფა მათ არ აზიანებს.
პირველი შთაბეჭდილება
როცა პირველად ჩავრთე ETF存股計畫, აპლიკაციამ მომხიბლა თავისი მარტივი და კომფორტული ინტერფეისით. არანაირი ზედმეტი სირთულეები! აპლიკაცია ისეა აგებული, რომ არ გჭირდებათ ფინანსური ექსპერტობა, რათა დაიწყოთ მისი გამოყენება. ეს ნამდვილად კარგი სიახლეა მათთვის, ვისაც სურს დაიწყოს ინვესტიციების მართვა.
ფუნქციები და მახასიათებლები
პირველ რიგში, აპლიკაცია გვთავაზობს მრავალფეროვან ETF ფონდებზე წვდომას. ეს ნიშნავს, რომ შეგიძლიათ შეარჩიოთ ფონდები, რომლებიც შეესაბამება თქვენს ინტერესებსა და საინვესტიციო სტრატეგიას. აპლიკაცია ასევე გაძლევთ საშუალებას მართოთ თქვენი პორტფოლიო პირდაპირ თქვენი მობილურიდან, რაც კომფორტულია და დროის დაზოგვას უწყობს ხელს.
ერთ-ერთი ჩემი საყვარელი ფუნქციაა ავტომატური ინვესტირება. ETF存股計畫 გაძლევთ საშუალებას განსაზღვროთ თქვენი მიზნები და აპლიკაცია ავტომატურად განახორციელებს ინვესტიციებს თქვენი გეგმის შესაბამისად. ეს ფუნქცია დამეხმარა სტრესისგან გათავისუფლებაში, რადგან არ მჭირდება მუდმივად თვითონ მივხედო ყველაფერს.
მომხმარებლის გამოცდილება
მინდა აღვნიშნო, რომ აპლიკაცია ძალიან ინტუიტიურია. მისი გამოყენება ადვილია, ამიტომ თუ თქვენ ახალბედა ხართ ფინანსურ სამყაროში, არ ინერვიულოთ. აპლიკაცია გაწვდით მარტივ ინსტრუქციებს, რაც დაგეხმარებათ გაიგოთ, როგორ უნდა მართოთ თქვენი ინვესტიციები.
გარდა ამისა, მომხმარებლის მხარდაჭერა ყოველთვის მზადაა დახმარებისთვის. ვისურვებდი, რომ ყველა აპლიკაცია ასეთი გამოსადეგი და მეგობრული იყოს!
დასკვნა
საბოლოოდ, ETF存股計畫 ნამდვილად შესანიშნავი საშუალებაა მათთვის, ვისაც სურს დაიწყოს ინვესტიციების მართვა მარტივად და ეფექტურად. აპლიკაცია გაძლევთ საშუალებას მართოთ თქვენი ფინანსური მომავალი თქვენი ხელის გულიდან, რაც, ჩემი აზრით, დიდი პლუსია.
თუ ეძებთ აპლიკაციას, რომელიც დაგეხმარებათ ინვესტიციების მართვაში და არ გჭირდებათ ზედმეტი თავის ტკივილი, აუცილებლად სცადეთ ETF存股計畫. შეიძლება ის აღმოჩნდეს თქვენი ფინანსური წარმატების მთავარი ინსტრუმენტი.
პლუსები
- ინტუიციური და მარტივი ინტერფეისი.
- მრავალფუნქციური ფინანსური ინსტრუმენტები.
- მოქნილი ინვესტირების პარამეტრები.
- მაღალი უსაფრთხოების სტანდარტები.
- მუდმივი განახლება და მხარდაჭერა.
მინუსები
- მოითხოვს ინტერნეტ კავშირს მუდმივად.
- შეზღუდული ენის პარამეტრები.
- მაღალი საკომისიო გადასახადები.
- მომხმარებელთა მხარდაჭერის დაგვიანება.
- ზოგიერთ ფუნქციას აქვს შეზღუდვები.
ხშირად დასმული კითხვები: ETF存股計畫
რა არის ETF存股計畫 და როგორ მუშაობს აპლიკაცია?
ETF存股計畫 არის ინვესტიციის აპლიკაცია, რომელიც მომხმარებლებს საშუალებას აძლევს, განახორციელონ ინვესტიცია ETF-ებში (Exchange-Traded Funds). აპლიკაცია გთავაზობთ ინსტრუმენტებს და ანალიტიკას, რაც საშუალებას გაძლევთ უკეთესად გაანალიზოთ და მართოთ თქვენი პორტფოლიო.
არის თუ არა აპლიკაცია ხელმისაწვდომი როგორც iOS, ასევე Android პლატფორმებზე?
დიახ, ETF存股計畫 ხელმისაწვდომია როგორც iOS, ასევე Android მოწყობილობებისთვის. მომხმარებლებს შეუძლიათ ჩამოტვირთონ აპლიკაცია Google Play Store ან App Store-დან, რაც საშუალებას აძლევს მათ გამოიყენონ აპლიკაციის ყველა ფუნქცია ნებისმიერ პლატფორმაზე.
როგორ მუშაობს ინვესტიციის პროცესები აპლიკაციაში?
აპლიკაცია გთავაზობთ მარტივ და ინოვაციურ ინვესტიციის პროცესს. მომხმარებლები ირჩევენ სასურველ ETF-ებს, ადგენენ პორტფოლიოს და ავტომატიზირებული პროცესების მეშვეობით ახორციელებენ ინვესტიციებს. აპლიკაცია ასევე უზრუნველყოფს ტრანზაქციების ისტორიასა და ანალიტიკურ მონაცემებს.
არის თუ არა აპლიკაცია უსაფრთხო და როგორ იცავს ის მომხმარებლის მონაცემებს?
ETF存股計畫 განსაკუთრებით აქცენტს აკეთებს უსაფრთხოებაზე და მომხმარებლის მონაცემთა დაცვის ამაღლებაზე. აპლიკაცია იყენებს დაშიფრულ კავშირებს და სანდო სერვერებს, რათა უზრუნველყოს მომხმარებლის მონაცემების დაცვა ნებისმიერი არალეგალური წვდომისგან.
რა არის აპლიკაციის ძირითადი უპირატესობები და კონტრა?
ძირითადი უპირატესობები მოიცავს მარტივად გამოყენებად ინტერფეისს, ავტომატიზირებულ ინვესტიციებს და ძლიერი ანალიტიკური ინსტრუმენტებს. კონტრა შესაძლოა იყოს გარკვეული ფუნქციების შეზღუდვა უფასო ვერსიაში და ახალი მომხმარებლებისთვის საჭირო დრო, რათა გაიგონ ყველა ფუნქცია სრულად.


